Domain timendo.de kaufen?
Wir ziehen mit dem Projekt
timendo.de um.
Sind Sie am Kauf der Domain
timendo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain timendo.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
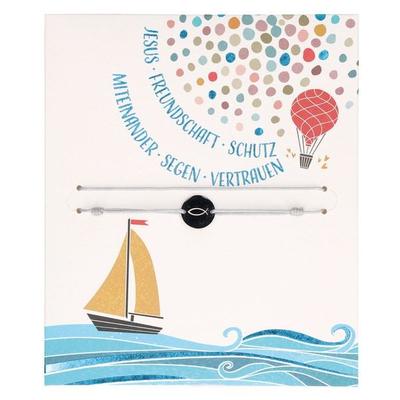
Jesus · Freundschaft · Schutz · Miteinander · Segen · VertrauenDas Schlicht Elegante Textil-armband Ist Mit Einem Stufenlosen Schiebeverschluss Für Jedes Handgelenk Geeignet. Der Modische Anhänger (ø 1 Cm) Zieht Die Blicke Mit Seiner Filigranen Fisch-gravur Auf Sich. Die Kombination Aus Grauem Textil-armband...7,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **

Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
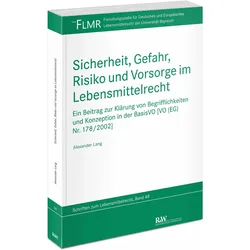
Lang:Sicherheit, Gefahr, Risiko und Vor, Fachbücher von Alexander LangDas Fachbuch "Sicherheit, Gefahr, Risiko und Vorsorge im Lebensmittelrecht" bietet eine umfassende Analyse der relevanten Begriffe und Konzepte im Kontext der Basisverordnung (VO (EG) Nr. 178/2002). Es richtet sich an Fachleute und Interessierte im Bereich Wirtschaft und Recht, insbesondere im Wirtschaftsrecht. Die Publikation beleuchtet die Herausforderungen und rechtlichen Rahmenbedingungen, die mit der Sicherheit von Lebensmitteln verbunden sind, und bietet wertvolle Einblicke in die Risikobewertung und die Vorsorgestrategien, die zur Gewährleistung der Lebensmittelsicherheit erforderlich sind. Durch die klare Struktur und die fundierte Darstellung der Themen ermöglicht das Buch eine tiefgehende Auseinandersetzung mit den rechtlichen Aspekten, die für die Praxis von Bedeutung sind. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit den rechtlichen Rahmenbedingungen im Lebensmittelrecht beschäftigen und ein besseres Verständnis für die Zusammenhänge zwischen Sicherheit, Gefahr und Risiko entwickeln möchten.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
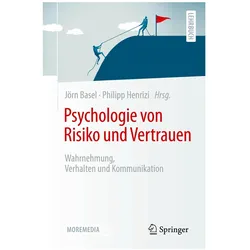
Psychologie von Risiko und Vertrauen, Fachbücher von Philipp Henrizi, Jörn BaselPsychologie von Risiko und Vertrauen Unsicherheit und Unplanbarkeit nehmen zu, globale Krisen, Fake News und Skepsis erodieren bestehendes Vertrauen. Zusätzlich wird diese Dynamik durch technologische Entwicklungen befeuert, deren Akzeptanz massgeblich von einer subjektiven Bewertung der Chancen und Risiken abhängt. Risikokompetenz, Risikomündigkeit oder auch Vertrauensaufbau sind hierbei zentrale Schlagwörter, die exemplarisch für einen fundierten Umgang mit Risiko und Vertrauen stehen. Dieses Buch bietet Ihnen in 11 Kapiteln eine praxisorientierte Einführung in die Psychologie von Risiko und Vertrauen. Sie vertiefen Ihre Kenntnisse über Risikokommunikation im Krisenfall, den Umgang mit Misstrauen und auch, wie es gelingt, Vertrauen als entscheidendes Bindeglied zu etablieren, um Innovation und Fortschritt zu ermöglichen. Die didaktisch eingängig strukturierten Inhalte mit Lernzielen und Kontrollfragen stützen sich auf bewährte psychologische und aktuelle wissenschaftliche Erkenntnisse. Vielfältige Praxisbeispiele, wie z.B. von einer Extremsportlerin, einem Flight Safety Officer und einem katholischen Missbrauchsaufklärer, vermitteln einen persönlichen Bezug und zeigen Ihnen, wie vielschichtig sich der Umgang mit Risiko und Vertrauen gestalten kann. Dazu erhalten Sie hilfreiche Zusatzmaterialien über die Begleitwebseite. Kapitel 4 ist unter einer Creative Commons Attribution 4.0 International License frei verfügbar. Zielgruppen: Studierende der Wirtschaftspsychologie und anderer Studiengänge im Bereich Wirtschaft, Entscheidungsträger, Führungskräfte und alle, die sich für den Umgang mit Risiko und Vertrauen interessieren. Zu den Herausgebern: Prof. Dr. Jörn Basel – Professor für Wirtschaftspsychologie an der Hochschule Luzern. Mitglied des First International Network on Trust (FINT). Seine Forschung beschäftigt sich unter anderem damit, wie Organisationen verlorenes Vertrauen wiederaufbauen können. Prof. Dr. Philipp Henrizi.27,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jesus · Freundschaft · Schutz · Miteinander · Segen · VertrauenDas Schlicht Elegante Textil-armband Ist Mit Einem Stufenlosen Schiebeverschluss Für Jedes Handgelenk Geeignet. Der Modische Anhänger (ø 1 Cm) Zieht Die Blicke Mit Seiner Filigranen Fisch-gravur Auf Sich. Die Kombination Aus Grauem Textil-armband...7,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Gebäudesicherheit als Facility Management Aufgabe: Risiko versus Sicherheit, Fachbücher von Ivo LaglerIn diesem Fachbuch stellt sich der Buchautor der Herausforderung, Krisen- und Katastrophenszenarien, wie das Hochwasser im August 2002 in Österreich, in die Facility Management-Planung zu integrieren. Er zeigt unter anderem auf, dass die rechtzeitige Erarbeitung von Katastrophenplänen sowie Ablaufstrukturen und Verantwortlichkeiten zum Kompetenzbereich des Facility Managements gehört. Das Facility Management umfasst alle Aufgaben im Zusammenhang mit der Planung, Verwaltung und Bewirtschaftung komplexer Gebäude, Produktionsstätten und Anlagen. Da das Bewusstsein der meisten Facility Manager dahin geht, Verantwortungen in Bezug auf Katastrophen, die unternehmensintern unterschiedlich definiert werden, auf Einsatzorganisationen abzuwälzen, und diese sich jedoch auf das Wesentliche beschränken, überlassen sie die Facility Manager in Bezug auf die Sicherung der objektinternen Anlagen meistens sich selbst.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernkarten Paket Fachkraft für Schutz und Sicherheit, Schulbücher von Princoso GmbHLernkarten Paket Fachkraft für Schutz und Sicherheit Erfolgreiches Lernen für die Abschlussprüfung mit unserem Lernkarten Paket Fachkraft für Schutz und Sicherheit. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmässige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Fachkraft für Schutz und Sicherheit. - Fachkraft für Schutz und Sicherheit - 10,5 x 7 cm - Prüfungsvorbereitung - Basis-Lernkarten und Sachkunde Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 656 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Abschlussprüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten grosser Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt.57,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risiko - Star TrekWinning Moves Risiko Star Trek Q hat die Captains Kirk, Picard, Sisko, Janeway und Archer versammelt, um herauszufinden, wer von ihnen am besten geeignet ist, das Kommando über die Sternenflotte zu übernehmen. Schlüpfen Sie in die Rolle eines Captains, stellen Sie Ihr eigenes Away-Team zusammen, kom...54,95 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.